2026年8月乘用车细分市场车型走势
分类: 人才创作 发布时间: 2026-09-17 15:00:59 浏览: 31 次
当前国内车市存量竞争特征凸显,出口需求暴增,行业内部分化持续加剧。新能源市场告别全域增长,呈现“高端电动车爆发、微型电动车车型承压”的两极分化态势,县乡市场、入门级车型下滑过大。同时“新车效应”短期化,对市场拉动效力大幅减弱。渠道端压力持续凸显,行业被动去库存节奏加快,经销商普遍亏损、经营风险攀升。整体而言,8月车市环比走强仅为结构性修复,电动化迭代与海外出口已成为行业长期增长的核心支撑。
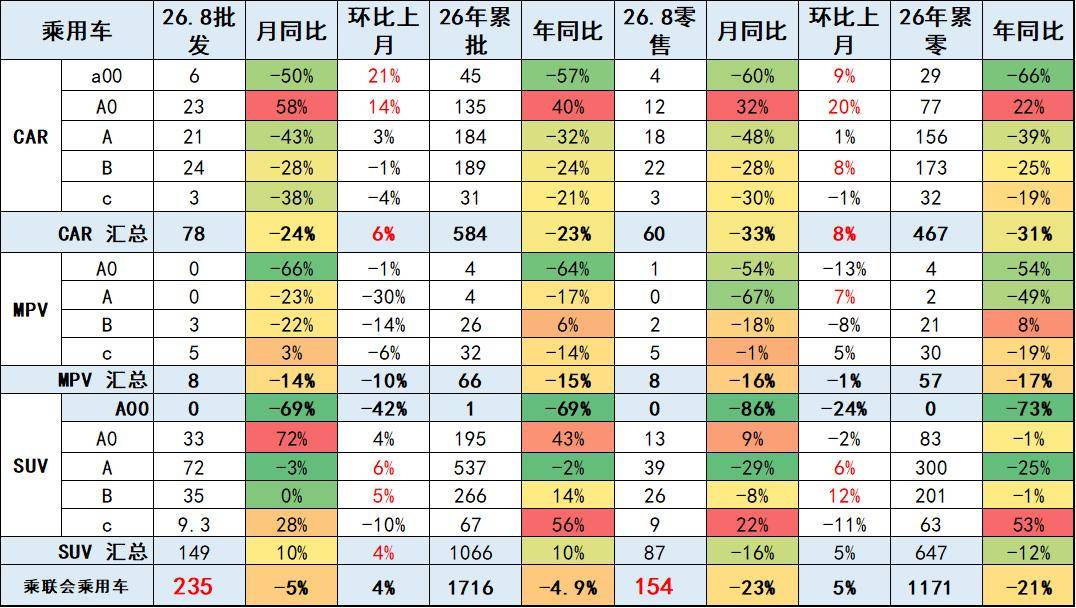
2026年8月乘用车零售降23%,批发下降5%,零售大幅弱于的批发增速,形成内冷外热格局。
分结构看,大尺寸、高端的A0、B、C 级SUV 批发端增长突出,而传统轿车以及微型、小型MPV 需求走弱,反映消费向中大尺寸SUV 倾斜,批发与零售走势出现背离,渠道库存压力有所加大。
入门消费受冲击大。由于高油价冲击和补贴暂停带来零售回落,8月A级轿车零售与A00级轿车零售均较低,A0级轿车和高端车型成为8月零售主力,SUV的高端表现较强,轿车中主要是A0级轿车销量回升。
一、经济型乘用车市场走势
1、A00级轿车市场表现
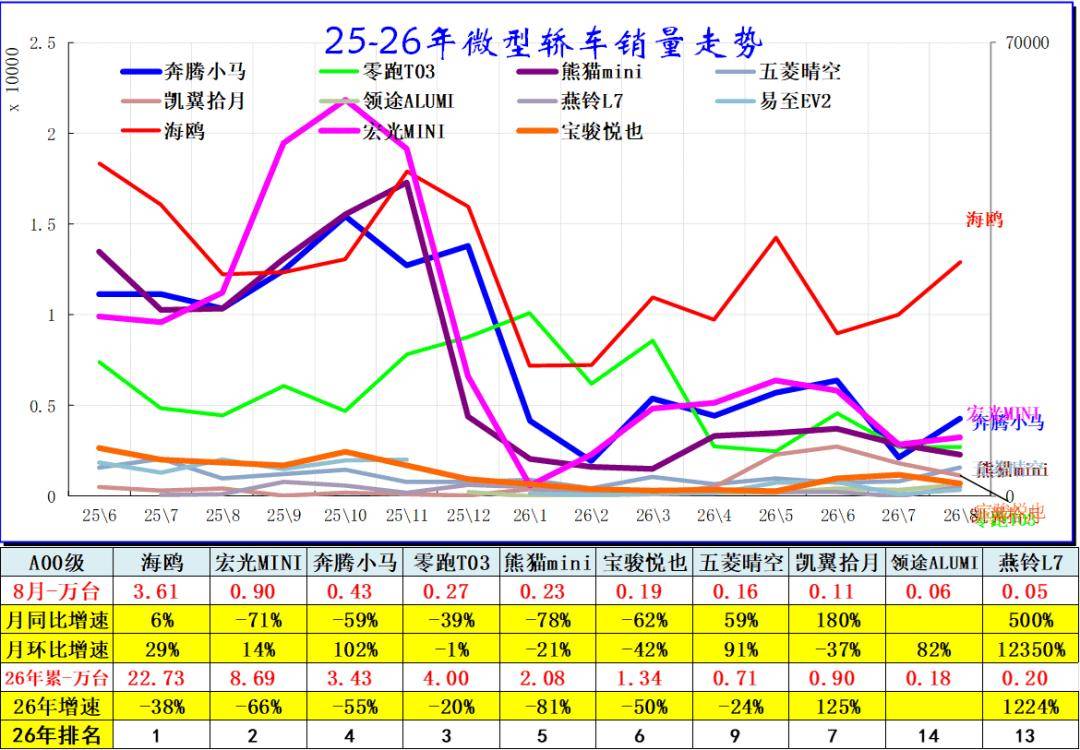
2025‑2026年国内微型轿车市场销量走势,市场格局发生明显洗牌。比亚迪海鸥稳居榜首,2026 年累计销量22.73万台,但同比下滑38%,虽整体下行,仍是微型轿车的销量支柱。曾经的爆款宏光MINI 大幅萎缩,2026 年下降66%,市场热度大幅退潮。奔腾小马、零跑T03依托出口分列三、四名,凯翼拾月、睿蓝蓝气球实现高速增长,部分新兴车型凭借产品定位抢占份额。
多数传统微型小车出现两位数以上负增长,熊猫mini、宝骏悦也跌幅显著。从曲线看,2025 年多款车型冲高后,2026 年初普遍遭遇销量跳水,只有少数出口车型实现逆势增长,反映微型电动车市场竞争加剧,消费者对续航、安全、品质要求提升,低价代步小车门槛提升,消费萎缩的压力。
2、A0级轿车主力车型市场走势
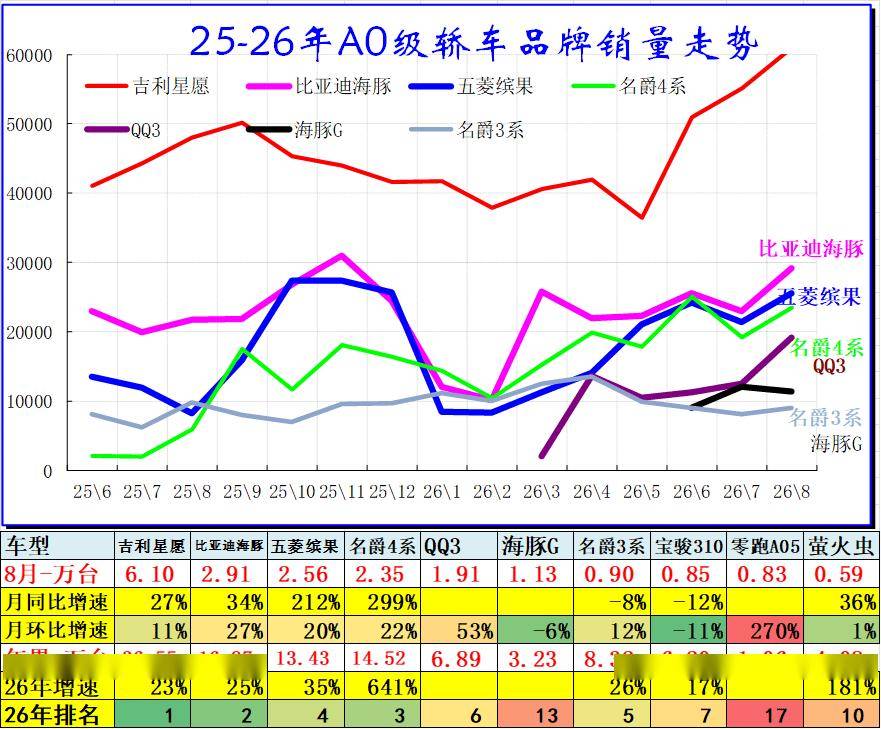
2025‑2026年A0 级轿车各品牌销量走势,细分市场整体呈增长态势。吉利星愿持续领跑,2026年累计销量36.55万台,同比增长23%,销量曲线整体高位上行,稳居榜单第一位。比亚迪海豚紧随其后,表现稳健。名爵4 系迎来爆发式增长,2026 年增速高达641%,年度排名升至第三位,市场提升迅猛;五菱缤果同样保持20% 的正向增速,位列第四。QQ3、萤火虫、焕驰等多款车型也实现不同程度增长,仅少数车型出现环比回落。
从走势曲线看,多数车型在20 25 年末冲高,2026 年初有所回调,之后再度回暖走高。A0 级轿车市场需求旺盛,多款新品发力拉动大盘,市场竞争愈发激烈,新能源车型逐步占据主流,带动整体板块销量向上发展。
3、A0级SUV销量走势
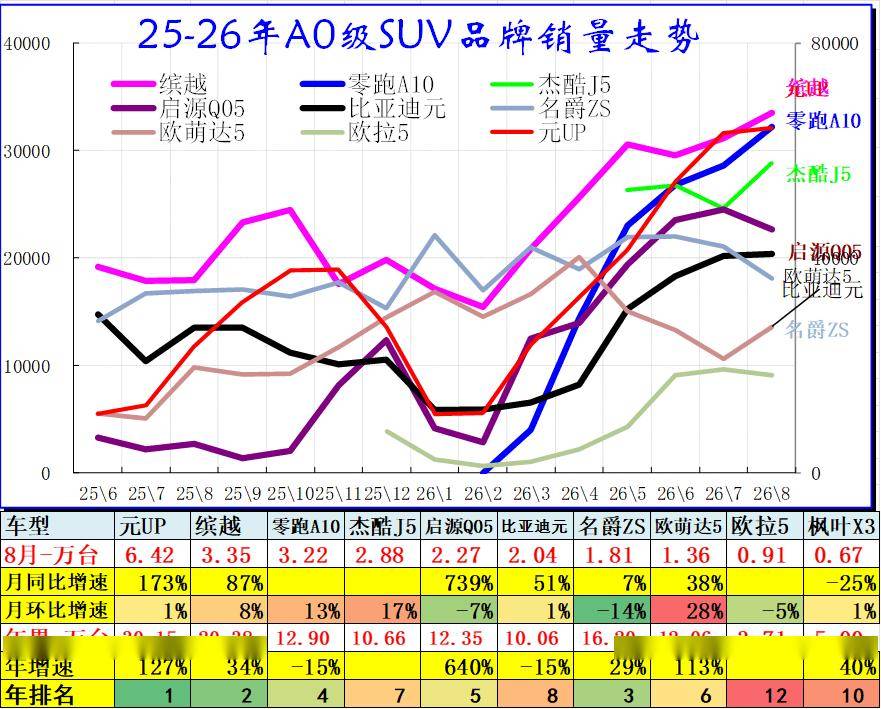
2025‑2026 年A0 级SUV 各品牌销量走势,该细分市场整体热度高涨,多数主力车型实现大幅增长。元UP 表现最为亮眼,年累计销量30.15万台,年增速127%,位居榜单首位,8月同比增速高达173%,销量曲线后期快速冲高。缤越、零跑A10 紧随其后,分别排名第二、第三。启源Q05 同比暴涨621%,欧萌达5 增速640%,市场份额快速扩张。零跑A10、比亚迪元等车型年销量出现下滑。
从走势曲线观察,2026 年初多数车型销量短暂探底,自二季度开始集体回升,新能源新品拉动市场上行。A0 级SUV 赛道竞争加剧,新能源车型成为增长主力,新旧车型交替,市场格局正在快速重构。
二、A级乘用车市场走势
1、紧凑型轿车主力车型市场走势
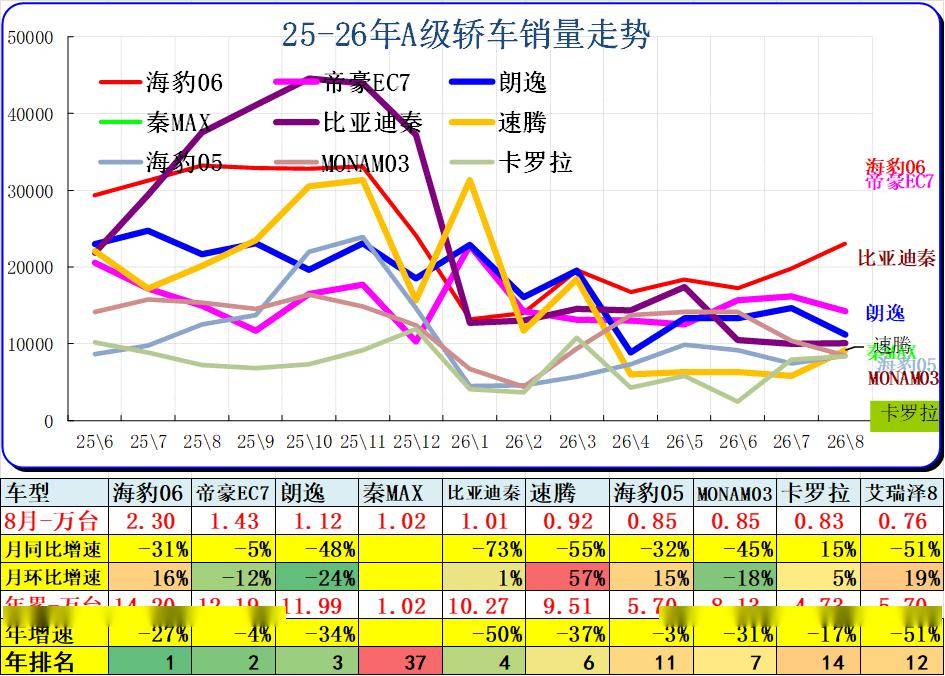
2025‑2026 年A 级轿车各品牌销量走势,市场整体承压,多数主流车型出现同比剧烈下滑。海豹06 以年累计14.2 万台位居第一,但年增速下降27%,同比有所回落;帝豪EC7、朗逸紧随其后,年累计销量均超10 万台,朗逸年增速下降34%,比亚迪秦大幅下滑50%,传统热销车型普遍走弱。速腾、海豹05 小幅正增长。从曲线来看,2025 年多数车型维持高位,年末开始回落,2026 年初普遍跌至低位,后续部分车型逐步修复回升。燃油与新能源激烈博弈,大盘增长乏力,行业内卷加剧,老牌主力车型销量收缩,部分新势力车型抢占市场份额,A 级轿车格局持续变动。
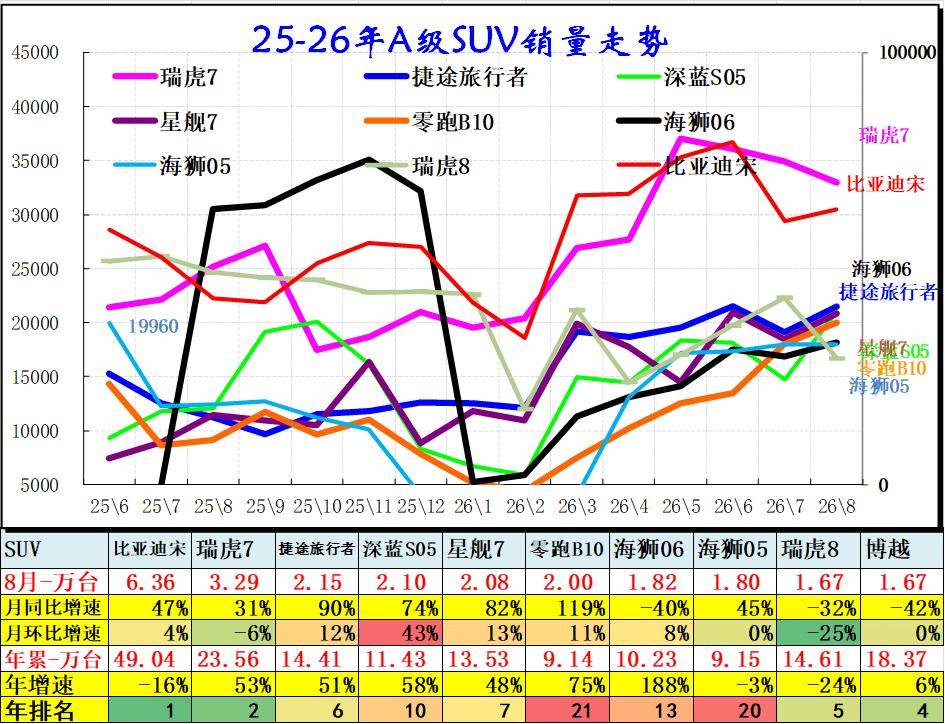
2、紧凑型SUV主力车型市场走势
« 上一篇 试驾排到天黑!上汽大众ID.ERA 5S爆单,合资家轿凭啥这么火? 下一篇 » 方程豹方程S、银河战舰700等 本周新车前瞻